Retrait fixe ou dynamique : calculer son budget FIRE
Par Rédaction Liberté-FI · Publié le · Mis à jour le · 16 min de lecture
Comparez retrait indexé, pourcentage du portefeuille et garde-fous : calculs vérifiables, budget minimum et limites pour organiser vos retraits FIRE.
Le bon arbitrage porte sur le revenu que vous pouvez accepter de voir varier. Un retrait fixe en pouvoir d’achat facilite le budget, mais ne s’adapte pas automatiquement à une baisse du capital. Un retrait dynamique peut diminuer les sorties d’argent quand les marchés se dégradent, au prix de dépenses parfois réduites. Il ne transforme pas un portefeuille risqué en salaire garanti.
Avant de choisir une méthode, traduisez ses règles en euros : combien recevriez-vous après une mauvaise année, quelles factures resteraient à payer et quelle dépense pourriez-vous réellement reporter ? Voici une comparaison pour préparer ce travail. Tous les montants, rendements et taux des exemples sont fictifs et pédagogiques, sans prévision de marché ni recommandation personnalisée.
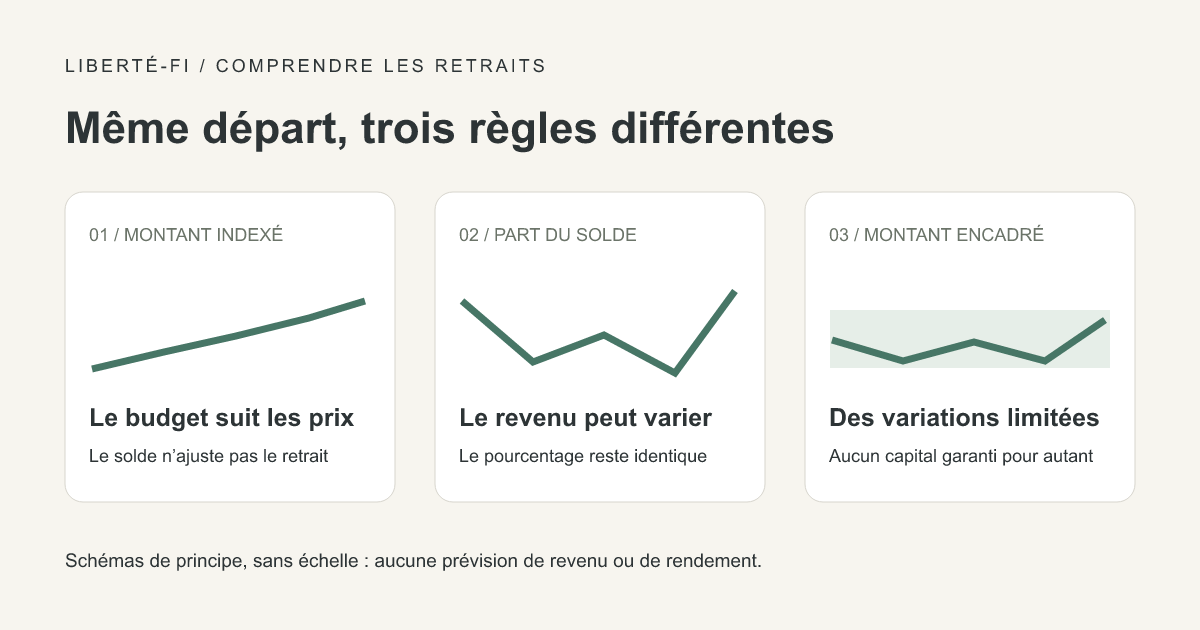
Trois méthodes derrière les mots « fixe » et « dynamique »
Le vocabulaire entretient une confusion : un pourcentage peut rester fixe alors que le montant retiré change fortement. À l’inverse, un montant maintenu en pouvoir d’achat représente une proportion variable du capital restant. Écrivez donc la formule avant de comparer des taux affichés dans deux articles ou simulateurs.
Dans la première méthode, vous fixez un retrait de départ, puis vous le revalorisez avec l’inflation. Dans la deuxième, vous multipliez chaque année la valeur actualisée du portefeuille par le même pourcentage. Dans la troisième, vous partez d’une formule puis vous appliquez des limites ou des déclencheurs pour modérer les variations du revenu.
La présentation de Vanguard sur les stratégies de dépenses en retraite distingue ces trois familles. Elle souligne le compromis entre stabilité des dépenses et préservation du portefeuille. La comparaison concerne leur fonctionnement, pas une hiérarchie universelle : une baisse de revenu acceptable pour un foyer peut être impossible pour un autre.
Un taux de retrait n’est pas non plus un rendement. Retirer 20 000 € sur un portefeuille de 500 000 € représente une sortie de 4 %, même si les placements ont perdu de la valeur. Des dividendes encaissés puis dépensés font partie des ressources consommées : les compter comme revenu supplémentaire tout en les conservant dans un rendement total fausserait la projection.
Le retrait fixe en pouvoir d’achat : prévisible, mais exigeant pour le capital
Supposons un capital initial de 500 000 € et un premier retrait de 20 000 €. Le taux initial est de 4 %. Avec une inflation fictive de 2 %, le montant prévu l’année suivante devient 20 400 €. Ce calcul ne demande pas de connaître le nouveau solde du portefeuille. C’est précisément ce qui rend le budget prévisible et la méthode peu réactive aux pertes.
La formule annuelle est simple : retrait précédent × (1 + inflation retenue). Le montant est fixe en pouvoir d’achat selon l’indice choisi, pas en euros. Garder exactement 20 000 € chaque année serait une quatrième convention, celle du montant nominal constant, qui laisserait l’inflation réduire progressivement les achats possibles.
Le mécanisme généralement associé à la règle des 4 % relève de cette première famille. Le chiffre sert ici à comparer des calculs. Il ne suffit pas à établir qu’un départ FIRE est financé : la durée à couvrir, le portefeuille et les besoins du foyer restent déterminants.
La prévisibilité du retrait ne prouve pas sa soutenabilité. Si le capital a fortement baissé, continuer à sortir le même montant réel augmente la pression exercée sur ce qui reste. Inversement, une trajectoire très favorable peut laisser un capital final plus élevé que souhaité. Une méthode doit donc être évaluée par rapport au revenu recherché et à la réserve finale désirée, pas seulement à sa simplicité.
Le pourcentage du solde : une formule stable, un revenu variable
Avec la deuxième méthode, un taux fictif de 4 % appliqué à 500 000 € donne aussi 20 000 € la première année. Mais si le solde retenu à la prochaine date de calcul est de 400 000 €, le retrait devient 16 000 €. S’il atteint 550 000 €, le montant passe à 22 000 €. La règle accompagne directement la valeur du portefeuille.
Cette approche limite mécaniquement le montant sorti lorsque le capital diminue. Dans un modèle sans frais fixes, sans retrait minimum et avec un capital qui ne tombe pas à zéro par les placements eux-mêmes, prélever une fraction inférieure à 100 % ne vide pas le compte par le seul retrait. Cela ne veut pas dire que les sommes restantes permettent de vivre.
À 100 000 € de capital, le même taux produirait seulement 4 000 € par an avant les éventuels frais et impôts. Une méthode peut ainsi conserver un solde positif tout en échouant à payer le logement. Pour un projet FIRE, le risque pertinent comprend la baisse du niveau de vie, pas uniquement le passage arithmétique du portefeuille sous zéro.
N’ajoutez pas automatiquement une correction d’inflation à cette formule sans expliquer votre choix. Un pourcentage du solde et un montant indexé sont deux logiques distinctes. Si vous imposez ensuite un minimum en euros, vous créez une variante qui doit être testée séparément, surtout quand ce minimum dépasse ce que le pourcentage du portefeuille aurait permis de retirer.
Le retrait dynamique avec bornes : préciser ce que protège le plancher
Une méthode avec bornes cherche un compromis. Elle calcule un retrait cible selon le capital, puis limite sa hausse ou sa baisse par rapport à un montant de référence. Le mot « plancher » décrit ici une limite de variation des dépenses. Il ne désigne ni une garantie contractuelle ni une somme que le portefeuille sera toujours capable de financer.
Voici une règle inventée pour expliquer le calcul, distincte d’une reproduction des règles Guyton-Klinger : partir de 4 % du solde, puis retenir un montant situé entre 95 % et 105 % du retrait précédent corrigé de l’inflation. Ces bornes sont choisies pour l’exemple, sans calibration historique ni validation pour un foyer réel.
Si le retrait précédent est de 20 000 € et l’inflation de 2 %, la référence devient 20 400 €. Le plancher vaut 19 380 € et le plafond 21 420 €. Pour un portefeuille de 400 000 €, la cible de 16 000 € est remontée au plancher. Pour 600 000 €, la cible de 24 000 € est ramenée au plafond.
Ce choix amortit les variations immédiates du revenu. Il peut aussi maintenir un retrait élevé pendant plusieurs mauvaises années. Deux baisses successives de 5 % ne représentent pas une baisse totale de 5 % : hors inflation, 20 000 € deviennent 19 000 €, puis 18 050 €. Précisez toujours si une borne s’applique à l’année précédente ou à un montant initial.
Comparaison chiffrée : une mauvaise année, trois budgets différents
Pour isoler la mécanique, les trois portefeuilles commencent avec 500 000 €. Le premier retrait, effectué au début de l’année, est de 20 000 €. Le solde de 480 000 € subit ensuite une performance fictive de moins 20 %. Il reste 384 000 € à la fin de l’année. L’inflation fictive est de 2 % et aucun impôt ou frais n’est ajouté.
Au début de l’année suivante, les calculs donnent :
| Méthode | Calcul du deuxième retrait | Retrait annuel | Équivalent mensuel |
|---|---|---|---|
| Montant indexé | 20 000 × 1,02 | 20 400 € | 1 700 € |
| Pourcentage du solde | 384 000 × 4 % | 15 360 € | 1 280 € |
| Bornes pédagogiques | Cible 15 360 €, relevée au plancher 19 380 € | 19 380 € | 1 615 € |
Les équivalents mensuels servent au budget ; la simulation conserve des retraits annuels en début de période. Le capital disponible juste après ce deuxième retrait est respectivement de 363 600 €, 368 640 € et 364 620 €. La méthode au pourcentage préserve davantage de capital à cette date parce qu’elle a versé moins d’argent au foyer, pas parce qu’elle a obtenu un meilleur rendement.
Ce tableau ne détermine aucun vainqueur sur trente ou quarante ans. Il montre une contrainte immédiate : entre 1 700 € et 1 280 € mensuels, le foyer doit absorber 420 € de différence. Pour poursuivre la comparaison, il faudrait appliquer les mêmes rendements futurs à chaque solde restant et conserver exactement les règles annoncées.
Guyton-Klinger : des déclencheurs, pas une hausse après chaque bonne année
Les garde-fous Guyton-Klinger constituent une autre famille de règles. Ils comparent notamment le retrait envisagé au capital actuel pour décider d’une réduction ou d’une augmentation. Le travail de William Klinger publié par la Financial Planning Association en 2007 distingue trois décisions : adaptation de l’indexation, préservation du capital et prospérité.
Le gel de l’indexation décrit dans cette recherche ne dépend pas seulement d’un rendement négatif : une condition relative au taux de retrait intervient aussi. La règle de préservation comporte une exception durant les quinze dernières années de l’horizon anticipé. La prospérité correspond à un déclencheur lié au taux courant, pas simplement à une performance annuelle positive.
Pour comprendre un seuil sans reproduire tout le modèle, prenez un taux initial fictif de 4 %. Un dépassement relatif de 20 % conduit à un seuil de 4,8 %, et non de 24 %. Un retrait envisagé de 20 000 € sur 400 000 € représente 5 %. Une réduction hypothétique de 10 % ramènerait ce retrait à 18 000 €, soit 4,5 % du solde.
Ce calcul illustre seulement un déclencheur. Il ne constitue pas une implémentation complète de Guyton-Klinger et ne justifie aucun taux initial conseillé. Avant d’utiliser un simulateur portant ce nom, demandez quelles règles il applique, dans quel ordre, à quel horizon et avec quel traitement de l’inflation. Deux outils peuvent afficher la même étiquette tout en simulant des dépenses différentes.
Mesurer la flexibilité avec les dépenses du foyer
Une promesse de réduire son budget plus tard reste abstraite tant qu’aucune dépense n’est identifiée. Reprenez les douze derniers mois et séparez les paiements peu compressibles, les dépenses ajustables et les dépenses irrégulières. Une cotisation annuelle ou un remplacement d’équipement prévisible ne disparaît pas parce qu’il n’a pas été payé le mois observé.
Dans un budget fictif de 2 200 € par mois, imaginons 1 650 € de dépenses difficilement compressibles, 350 € de dépenses ajustables et 200 € provisionnés pour des dépenses irrégulières. Une baisse de ressources de 220 € représente 10 % du budget total, mais près de 63 % de la seule enveloppe ajustable de 350 €. Ce n’est pas un petit ajustement de chaque poste.
La provision de 200 € ne doit pas devenir automatiquement la première économie : reporter un équipement peut être possible, repousser indéfiniment une réparation nécessaire ne l’est pas. Notez quelles dépenses sont reportables, pendant combien de temps et à quelles conséquences. Le budget base zéro peut aider à affecter chaque euro à un usage explicite.
Examinez aussi qui décide dans le foyer. Une règle comprise par une personne mais ignorée de l’autre risque de ne pas être suivie au moment difficile. Écrire « réduction de 220 € sur les sorties et voyages pendant douze mois » permet une discussion concrète. Écrire « nous serons flexibles » ne dit pas comment les factures seront réglées.
Tenir compte des autres revenus sans les compter deux fois
Le portefeuille n’a pas nécessairement à payer la totalité du budget. Une pension, un revenu d’activité ou une autre ressource peut réduire le besoin de retrait. Mais il faut distinguer une somme déjà versée d’un montant estimé pour une date future. Avant cette date, le besoin reste à financer et peut être nettement plus élevé.
Prenons un besoin fictif de 2 200 € mensuels et une ressource extérieure de 800 € nets déjà disponible. Le portefeuille doit fournir 1 400 € nets, soit 16 800 € par an, avant de déterminer le retrait brut nécessaire. Une baisse de 10 % de cette contribution représente 140 €, donc environ 6,4 % du budget total. La même baisse sans ressource extérieure ferait un autre effort.
Pour une pension future, relevez l’estimation, sa date de départ supposée et les conditions utilisées. Ne remplacez pas cette vérification par un âge générique. Séparez dans votre tableau la phase avant pension et la phase après son commencement. Une moyenne sur toute la retraite masquerait le besoin de trésorerie des premières années.
Un loyer n’est pas intégralement disponible si des charges, travaux, périodes sans locataire ou impôts restent à payer. De même, une activité complémentaire encore hypothétique ne constitue pas un filet certain. Construisez d’abord un scénario sans cette ressource, puis un second avec des hypothèses explicites, pour voir ce qui dépend réellement de sa réalisation.
Passer du retrait brut à l’argent disponible en France
Le taux affiché par une étude ne correspond pas automatiquement à l’argent utilisable sur votre compte courant. Frais, gains imposables et enveloppes détenues peuvent modifier la somme disponible. Il faut préciser si votre simulation applique un rendement avant ou après frais, puis éviter de déduire deux fois un coût déjà intégré dans les performances utilisées.
L’AMF explique l’effet des frais sur les placements financiers. Pour votre suivi, relevez séparément les coûts du support, du contrat ou compte et des opérations. Un pourcentage annuel prélevé sur le capital et un frais fixe par vente n’ont pas le même effet lorsque les retraits changent de montant ou de fréquence.
Concernant le PEA, Service Public distingue notamment les retraits avant et après cinq ans. Après cinq ans, l’exonération d’impôt sur le revenu des gains ne signifie pas disparition de tous les prélèvements. Le montant retiré et la part de gain sont également deux notions différentes. Faites vérifier le traitement de votre propre plan et ses particularités.
Le but n’est donc pas d’appliquer un taux fiscal unique à toutes les sorties. Conservez une ligne « retrait brut », une ligne « prélèvements et coûts estimés » et une ligne « disponible pour vivre ». Si le calcul fiscal reste incertain, identifiez-le comme une hypothèse à confirmer avant de baser un arrêt d’activité sur ce montant net.
Un tableau annuel qui permet de retrouver chaque décision
Un suivi utile tient sur quelques colonnes : date de valorisation, capital avant retrait, retrait précédent, inflation retenue, formule cible, éventuelles bornes, retrait décidé et capital après retrait. Ajoutez les autres ressources et le budget net couvert. Ces informations permettent de comprendre une décision ultérieure sans reconstruire le passé à partir de souvenirs.
Utilisez une même date et un même périmètre d’actifs. Si une réserve de liquidités est comprise dans le capital servant au calcul du taux, elle ne doit pas être ajoutée une seconde fois comme cagnotte indépendante. Si elle est exclue, indiquez pourquoi et comment ses dépenses apparaissent dans le budget total. La cohérence du périmètre compte autant que la formule.
Séparez ensuite la décision annuelle de son exécution bancaire. Verser un douzième du budget sur le compte courant chaque mois n’oblige pas à vendre des placements chaque mois. Les délais de disponibilité, frais d’opération et conditions du support déterminent comment préparer la trésorerie. L’AMF rappelle les différences de risque et de liquidité entre placements.
Enfin, gardez une colonne « motif d’écart ». Une dépense imprévue peut justifier une révision, mais elle doit être visible. Si le montant effectivement retiré dépasse systématiquement le montant calculé, vous n’appliquez plus la méthode évaluée. Cette observation doit conduire à revoir le budget ou le plan, plutôt qu’à conserver un taux théorique devenu décoratif.
Tester les mauvaises trajectoires et les limites des études
Un rendement moyen constant rend une projection lisible, mais ne décrit pas l’ordre réel des hausses et des baisses. Deux suites de performances peuvent conduire à des résultats différents dès que des retraits interviennent entre elles. C’est l’objet du risque de séquence des rendements, qu’une comparaison de retraits doit intégrer sans prétendre le supprimer.
Testez séparément une baisse au départ, plusieurs années médiocres, une hausse durable des dépenses et une ressource attendue qui arrive plus tard. Ces scénarios sont des exercices de résistance, pas des probabilités prévues. Cherchez surtout le premier moment où le revenu calculé ne couvre plus les besoins, ainsi que les décisions encore possibles à cette date.
Le rapport Morningstar The State of Retirement Income: 2025 compare plusieurs méthodes selon le revenu, sa variabilité et le capital restant. Ses résultats reposent sur des hypothèses et un cadre américains. Une méthode qui autorise davantage de dépenses initiales peut demander des réductions ultérieures que le foyer n’acceptera pas.
Le travail de Vanguard sur le retrait dynamique et les marchés baissiers examine aussi des trajectoires historiques et les sacrifices de consommation associés. Ces recherches éclairent les compromis. Elles ne fournissent pas une garantie applicable à un portefeuille français différent, à une autre devise ou à une retraite plus longue.
Une comparaison sérieuse conserve également le même capital initial, la même allocation et la même convention de retrait. Si une méthode retire en janvier et une autre en décembre, ou si les frais ne sont inclus que dans une colonne, l’écart final ne mesure plus seulement l’effet de la règle. Demandez la convention exacte avant d’interpréter un résultat présenté comme supérieur.
Regardez plusieurs indicateurs ensemble : montant minimal reçu, durée passée sous le budget souhaité, retraits cumulés et capital final. Un capital final élevé obtenu en renonçant longtemps à des dépenses importantes n’est pas nécessairement une réussite personnelle. À l’inverse, un revenu agréable au départ suivi de restrictions non supportables ne correspond pas au projet annoncé.
Enfin, ne confondez pas résultat historique et probabilité personnelle. Une simulation doit choisir des distributions, des corrélations et une durée ; un test historique dépend des périodes disponibles. Vous pouvez comparer des variantes à hypothèses constantes, mais le nombre de trajectoires réussies ne vous donne pas une certitude sur votre propre avenir. Notez cette limite à côté du résultat, là où la décision se prend.
Écrire sa règle avant le prochain retrait
Commencez par une page de décision : besoin annuel net, ressources déjà acquises, capital retenu, méthode de calcul et dépenses réellement ajustables. Ajoutez les événements qui imposeront une révision anticipée, comme une nouvelle charge importante ou un changement de revenu. Cette page doit rester compréhensible sans avoir à relire toutes les études.
Prévoyez ce qui se passe lorsque le montant calculé est inférieur au budget minimum. Une formule ne choisit pas à votre place entre réduire une dépense, mobiliser une réserve, modifier le projet ou rechercher une autre ressource. Ne faites pas disparaître cet écart en changeant simplement le taux jusqu’à obtenir le chiffre souhaité.
La question du taux initial et de l’horizon de retrait reste distincte de celle du mécanisme annuel. Une méthode souple ne rend pas n’importe quel point de départ soutenable. Pour une décision patrimoniale importante, faites examiner ensemble le budget, les hypothèses et la fiscalité par un professionnel dont vous avez vérifié le statut et le périmètre d’intervention.
Votre prochaine étape peut être très concrète : reprenez les trois formules avec votre budget observé, puis notez les dépenses que vous modifieriez dans le scénario défavorable. Vous aurez ainsi une base de discussion vérifiable, plutôt qu’une assurance trompeuse fondée sur le seul mot « sûr » dans l’expression SWR.
Questions fréquentes
Quelle différence entre retrait fixe et retrait dynamique ?
Retirer 4 % du portefeuille chaque année est-il la règle des 4 % ?
Les garde-fous Guyton-Klinger garantissent-ils de ne pas manquer d’argent ?
Un plancher de retrait protège-t-il le capital ?
Faut-il recalculer ses retraits tous les mois ?
Le taux de retrait correspond-il au rendement des placements ?
Peut-on appliquer directement une étude américaine en France ?
Collectif éditorial
Cette signature collective identifie les contenus publiés par Liberté-FI. Le guide précise ses sources, ses hypothèses de calcul et la date de sa révision. Elle ne représente pas une qualification de conseiller financier ni une relecture professionnelle indépendante.
Information éditoriale. Liberté-FI est un média d'information sur l'indépendance financière. Les contenus sont publiés à titre informatif et pédagogique uniquement. Ils ne constituent pas un conseil financier personnalisé au sens de la réglementation MIF II. Avant toute décision d'investissement, consultez un professionnel dont vous avez vérifié le statut et le périmètre d’intervention.
Dans la même thématique
Bond tent et glide path : sécuriser la transition vers FIRE
Sécurisez votre transition FIRE avec les stratégies bond tent et glide path. Protégez votre capital ...
Bucket strategy : les 3 seaux pour gérer ses retraits en FIRE
La bucket strategy organise votre patrimoine FIRE en 3 seaux (liquidités, sécurité, croissance) pour...
Sortir du travail en FIRE : la checklist des 12 mois
Quitter son emploi en FIRE se prépare sur douze mois : mode de rupture, différé chômage, PUMa et CSM...